Domain insurance-quotes.de kaufen?
Wir ziehen mit dem Projekt
insurance-quotes.de um.
Sind Sie am Kauf der Domain
insurance-quotes.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insurance-quotes.de kaufen?
Was bedeutet das Wort Palas?
Was bedeutet das Wort Palas? Palas ist ein Begriff, der aus dem Lateinischen stammt und ursprünglich einen königlichen oder adeligen Wohnsitz bezeichnete. Heutzutage wird der Begriff oft verwendet, um ein prächtiges Gebäude oder einen Palast zu beschreiben, der historisch oder kulturell bedeutsam ist. Der Palas war oft der zentrale und repräsentativste Teil einer Burg oder eines Schlosses, in dem der Herrscher residierte und Empfänge abhielt. In der Architekturgeschichte bezieht sich der Begriff Palas auf einen großen Saal oder einen repräsentativen Wohnbereich in einem mittelalterlichen Gebäude. **
Was ist der Palas in einer Burg?
Was ist der Palas in einer Burg? Der Palas ist der zentrale Wohn- und Repräsentationsbau einer Burganlage. Er diente als Wohnstätte für den Burgherrn und seine Familie sowie als Versammlungs- und Festsaal. Oft war der Palas der größte und prächtigste Bau innerhalb der Burgmauern. Er war in der Regel mehrstöckig und mit großen Fenstern und aufwändigen Verzierungen versehen. Der Palas war somit das Herzstück einer Burg und symbolisierte den Machtanspruch des Burgherren. **

Ähnliche Suchbegriffe für Palas
Top-Angebote
Produkte zum Begriff Palas:
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 350€Geräteschutz bis 350 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 350 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2500€Geräteschutz bis 2.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Wird Versicherung teurer wenn Halter nicht Versicherungsnehmer?
Wird die Versicherung teurer, wenn der Halter nicht der Versicherungsnehmer ist? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Versicherungsunternehmen, der Art des Fahrzeugs und der Versicherungspolice. In einigen Fällen kann es zu einer höheren Prämie kommen, da das Risiko für das Versicherungsunternehmen möglicherweise höher ist, wenn der Halter nicht der Versicherungsnehmer ist. Es ist daher ratsam, sich vor Abschluss einer Versicherungspolice über mögliche Auswirkungen zu informieren und gegebenenfalls verschiedene Angebote zu vergleichen. Letztendlich kann eine individuelle Beratung bei einem Versicherungsexperten Klarheit über die Kosten bringen. **
-
Wer ist Versicherungsnehmer bei der KFZ Versicherung?
Der Versicherungsnehmer bei einer KFZ-Versicherung ist die Person, die den Vertrag mit der Versicherungsgesellschaft abschließt und für die Beitragszahlungen verantwortlich ist. In der Regel ist der Versicherungsnehmer auch der Fahrzeughalter, aber es kann auch jemand anderes sein, zum Beispiel der Fahrzeugnutzer. Der Versicherungsnehmer trägt die rechtliche Verantwortung für das Fahrzeug und muss alle relevanten Informationen zur Versicherung angeben. Im Schadensfall ist der Versicherungsnehmer Ansprechpartner der Versicherung und erhält im Idealfall die Leistungen aus der Versicherung. Es ist wichtig, dass der Versicherungsnehmer alle Vertragsdetails genau kennt und versteht, um im Bedarfsfall richtig handeln zu können. **


Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **
Top-Angebote
Produkte zum Begriff Palas:
-
Chiarlo Michele Barbera d'Asti 'Palas' Michele Chiarlo 2024Die Barbera d'Asti “Palas” von Michele Chiarlo ist ein geschmackvoller und erfrischender Rotwein, produziert von einer der wahren Legenden der Weinregion Langhe. Es ist uns unmöglich, einen so begünstigten Terroir wie den, der die Gegend von Barolo umgibt, nicht mit den Gesichtern zu verbinden, die die Geschichte geprägt haben, aufgrund von denkwürdigen und granitischen Interpretationen, und Michele Chiarlo ist zweifellos einer von ihnen. Seit der ersten Ernte, die bereits auf 1958 zurückgeht, hatte Michele klare Vorstellungen davon, welche Ziele in den Weinbergen und im Keller verfolgt werden sollten, und mit einer inspirierenden Führung wie der seines Vaters ist es ihm gelungen, das Weinbaugebiet erheblich auf etwa 60 Hektar zu erweitern, während er weiterhin großartige klassische und territoriale Interpretationen bietet. Ein zeitloser und unverzichtbarer Klassiker. Die “Palas” Barbera d’Asti wird aus reinem Traubengut der gleichnamigen Rebsorte gewonnen, von Weinbergen, die auf kalkhaltigen, tonhaltigen Böden mit guter Sandpräsenz liegen. Im Weinberg versucht man, das natürliche Gleichgewicht des Ortes so gut wie möglich zu respektieren, durch eine integrierte Bekämpfung und große Aufmerksamkeit auf den Reifegrad der Trauben.Reifung der Trauben. Im Keller geht es weiter mit der Fermentation in Edelstahltanks und 10 Tagen Mazeration im Kontakt mit den Schalen, gefolgt von einer Reifung ebenfalls in Edelstahl für mindestens 3 Monate. Der Wein "Palas" präsentiert sich im Glas mit intensiver rubinroter Farbe, umrandet von violetten Reflexen. Beim olfaktorischen Eindruck zeigt sich die Flüssigkeit frisch und rein, mit Aromen von frischen Früchten wie Heidelbeeren und Himbeeren sowie floralen Anklängen von Veilchen, und präsentiert sich direkt und ansprechend. Der Schluck ist saftig und agil, mit bemerkenswerter Trinkbarkeit und einer wirklich breiten gastronomischen Vielseitigkeit, sodass er sowohl zu gegrilltem Fleisch als auch zu einem Teller Muscheln in Sauce passt. Eine Flasche ist definitiv zu wenig!11,10 €*Versand: 18,90 €Sichere Weiterleitung zum Anbieter
-
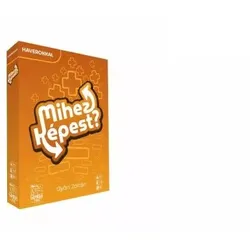
Im Vergleich wozu? Mit Kumpels„Mihez képest? Haverokkal” ist ein rasantes, ungarischsprachiges Partyspiel für Erwachsene, bei dem die Spieler zu derselben Aufgabe immer extremere oder bewusst zurückhaltendere Lösungen finden sollen. Perfekt geeignet für gemütliche Runden mit Freunden, Hauspartys oder lockere Spieleabende. Im Mittelpunkt stehen kreatives Denken, Humor und gemeinsames Lachen. Produkteigenschaften: Marke: Gémklub Produktkategorie: Gesellschaftsspiel, Partyspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: kreative Aufgaben in der Runde steigern oder abschwächen Geförderte Fähigkeiten: Kreativität, Kommunikation, Assoziationsvermögen Sicherheitshinweis: Nicht empfohlen für Kinder unter 8 Jahren Weitere wichtige Merkmale: ungarische Ausgabe, Spiel von Zoltán Győri, Teil der „Mihez képest?”-Reihe, Edition „Haverokkal” Im Gesellschaftsspiel „Mihez képest? Haverokkal” versuchen die Spieler, ein und dieselbe Situation immer weiter „hochzufahren” oder bewusst „runterzubremsen“: Wer schafft es am einfallsreichsten, die Aufgabe völlig zu überdrehen – oder sie bis ins Extrem herunterzuschrauben? Die Aufgaben starten bei Alltagssituationen, etwa beim Bieröffnen oder beim Ausdenken eines Podcast-Titels. Wie wild der Abend dann wirklich wird, entscheidet allein die Fantasie der Runde. So ist jede Partie anders und passt sich den Mitspielern an. Die Regeln sind leicht zu lernen und in wenigen Minuten erklärt, dadurch ist das Spiel ideal für spontanen Einsatz auf Treffen mit Freunden. Die Spieler reagieren reihum auf die gezogenen Karten und versuchen – im Vergleich zu den Ideen der anderen – mit noch besseren, lustigeren oder überraschenderen Einfällen zu kommen. Im Vordergrund stehen das Gespräch und das gemeinsame Erzählen von Geschichten, nicht komplizierte Wertungen. „Mihez képest? Haverokkal” setzt stark auf Fantasie und Improvisation und trainiert nebenbei Kommunikation und Situationsgefühl. Das Besondere: Zum gleichen Ausgangspunkt werden sowohl „Steigerungen“ als auch „Abschwächungen“ gefragt, sodass Raum ist für hemmungslosen Humor ebenso wie für feinere, nuanciertere Ideen. Durch das handliche Format passt das Spiel problemlos in jede Tasche und ist damit ideal für Reisen, den Urlaub oder Wochenendpartys. Für wen ist das Spiel geeignet? Das Partyspiel „Mihez képest? Haverokkal” richtet sich an Spieler ab etwa 8 Jahren, die gerne gemeinsam lachen, Improvisation mögen und Spaß an kommunikativen, erzählerischen Gesellschaftsspielen haben. Es funktioniert besonders gut in Freundesrunden, bei Familienabenden mit älteren Kindern sowie bei allen, die auf Festivals oder Spieleabende gerne ein kompaktes Spiel dabeihaben. Es benötigt weder zusätzliche Geräte noch Batterien und kann daher jederzeit und fast überall gespielt werden. Auch als Geschenk ist es ideal – zum Geburtstag, Namenstag oder zu Weihnachten – für alle, die moderne, lockere Partyspiele schätzen. Verpackungsgröße: 9,7 x 2,3 x 13,7 cm10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet das Wort Palas?
Was bedeutet das Wort Palas? Palas ist ein Begriff, der aus dem Lateinischen stammt und ursprünglich einen königlichen oder adeligen Wohnsitz bezeichnete. Heutzutage wird der Begriff oft verwendet, um ein prächtiges Gebäude oder einen Palast zu beschreiben, der historisch oder kulturell bedeutsam ist. Der Palas war oft der zentrale und repräsentativste Teil einer Burg oder eines Schlosses, in dem der Herrscher residierte und Empfänge abhielt. In der Architekturgeschichte bezieht sich der Begriff Palas auf einen großen Saal oder einen repräsentativen Wohnbereich in einem mittelalterlichen Gebäude. **
-
Was ist der Palas in einer Burg?
Was ist der Palas in einer Burg? Der Palas ist der zentrale Wohn- und Repräsentationsbau einer Burganlage. Er diente als Wohnstätte für den Burgherrn und seine Familie sowie als Versammlungs- und Festsaal. Oft war der Palas der größte und prächtigste Bau innerhalb der Burgmauern. Er war in der Regel mehrstöckig und mit großen Fenstern und aufwändigen Verzierungen versehen. Der Palas war somit das Herzstück einer Burg und symbolisierte den Machtanspruch des Burgherren. **
-
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
Ähnliche Suchbegriffe für Palas
-
Versicherung bis 350€Geräteschutz bis 350 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 350 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2500€Geräteschutz bis 2.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Versicherung teurer wenn Halter nicht Versicherungsnehmer?
Wird die Versicherung teurer, wenn der Halter nicht der Versicherungsnehmer ist? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Versicherungsunternehmen, der Art des Fahrzeugs und der Versicherungspolice. In einigen Fällen kann es zu einer höheren Prämie kommen, da das Risiko für das Versicherungsunternehmen möglicherweise höher ist, wenn der Halter nicht der Versicherungsnehmer ist. Es ist daher ratsam, sich vor Abschluss einer Versicherungspolice über mögliche Auswirkungen zu informieren und gegebenenfalls verschiedene Angebote zu vergleichen. Letztendlich kann eine individuelle Beratung bei einem Versicherungsexperten Klarheit über die Kosten bringen. **
-
Wer ist Versicherungsnehmer bei der KFZ Versicherung?
Der Versicherungsnehmer bei einer KFZ-Versicherung ist die Person, die den Vertrag mit der Versicherungsgesellschaft abschließt und für die Beitragszahlungen verantwortlich ist. In der Regel ist der Versicherungsnehmer auch der Fahrzeughalter, aber es kann auch jemand anderes sein, zum Beispiel der Fahrzeugnutzer. Der Versicherungsnehmer trägt die rechtliche Verantwortung für das Fahrzeug und muss alle relevanten Informationen zur Versicherung angeben. Im Schadensfall ist der Versicherungsnehmer Ansprechpartner der Versicherung und erhält im Idealfall die Leistungen aus der Versicherung. Es ist wichtig, dass der Versicherungsnehmer alle Vertragsdetails genau kennt und versteht, um im Bedarfsfall richtig handeln zu können. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.