Domain insurance-quotes.de kaufen?
Wir ziehen mit dem Projekt
insurance-quotes.de um.
Sind Sie am Kauf der Domain
insurance-quotes.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insurance-quotes.de kaufen?
Welche Art von Schutz und Versicherung ist für den Betrieb einer Drohne erforderlich?
Für den Betrieb einer Drohne ist in den meisten Ländern eine Haftpflichtversicherung erforderlich, um Schäden an Personen oder Eigentum abzudecken. Zudem kann eine spezielle Drohnenversicherung sinnvoll sein, um auch Schäden an der Drohne selbst zu versichern. Ein zusätzlicher Schutz kann durch eine Genehmigung oder Lizenz für den Drohnenbetrieb gewährleistet werden. **
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **

Ähnliche Suchbegriffe für Betrieb
Top-Angebote
Produkte zum Begriff Betrieb:


-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Wird Versicherung teurer wenn Halter nicht Versicherungsnehmer?
Wird die Versicherung teurer, wenn der Halter nicht der Versicherungsnehmer ist? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Versicherungsunternehmen, der Art des Fahrzeugs und der Versicherungspolice. In einigen Fällen kann es zu einer höheren Prämie kommen, da das Risiko für das Versicherungsunternehmen möglicherweise höher ist, wenn der Halter nicht der Versicherungsnehmer ist. Es ist daher ratsam, sich vor Abschluss einer Versicherungspolice über mögliche Auswirkungen zu informieren und gegebenenfalls verschiedene Angebote zu vergleichen. Letztendlich kann eine individuelle Beratung bei einem Versicherungsexperten Klarheit über die Kosten bringen. **
-
Wer ist Versicherungsnehmer bei der KFZ Versicherung?
Der Versicherungsnehmer bei einer KFZ-Versicherung ist die Person, die den Vertrag mit der Versicherungsgesellschaft abschließt und für die Beitragszahlungen verantwortlich ist. In der Regel ist der Versicherungsnehmer auch der Fahrzeughalter, aber es kann auch jemand anderes sein, zum Beispiel der Fahrzeugnutzer. Der Versicherungsnehmer trägt die rechtliche Verantwortung für das Fahrzeug und muss alle relevanten Informationen zur Versicherung angeben. Im Schadensfall ist der Versicherungsnehmer Ansprechpartner der Versicherung und erhält im Idealfall die Leistungen aus der Versicherung. Es ist wichtig, dass der Versicherungsnehmer alle Vertragsdetails genau kennt und versteht, um im Bedarfsfall richtig handeln zu können. **
-
Heißt es "bei dem Betrieb" oder "in dem Betrieb"?
Beide Formulierungen sind korrekt und können je nach Kontext verwendet werden. "Bei dem Betrieb" betont eher die räumliche Nähe oder die Zugehörigkeit zu einem bestimmten Unternehmen, während "in dem Betrieb" eher auf die Tätigkeit oder den Arbeitsplatz innerhalb des Unternehmens hinweist. **

Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **
Top-Angebote
Produkte zum Begriff Betrieb:
-
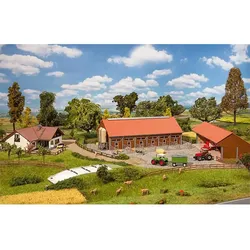
FALLER - Landwirtschaftlicher BetriebVor sommerlichen Almwiesen. Mit dem geräumigen Stallgebäude, dem großen Fahrzeugunterstand, einem Fahrsilo, zwei Futtersilos und dem Wohnhaus der Landwirte stellt das Set eine moderne, bäuerliche Szene mit Tierhaltung in allen charakteristischen Einzelheiten dar. Dieser Bausatz enthält: 492 Einzelteile in 15 Farben, Fensterteile, 3 Gardinenmasken, 2 Dekos und 4 Bauanleitungen. Maße Wohnhaus: 95 x 98 x 47 mm Maße Stallung: 187 x 103 x 64 mm Maße Geräteunterstand: 187 x 84 x 55 mm Maße Fahrsilo: 141 x 45 x 14 mm Maße Futtersilo: 27 x 15 x 50 mm72,99 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Welche Art von Schutz und Versicherung ist für den Betrieb einer Drohne erforderlich?
Für den Betrieb einer Drohne ist in den meisten Ländern eine Haftpflichtversicherung erforderlich, um Schäden an Personen oder Eigentum abzudecken. Zudem kann eine spezielle Drohnenversicherung sinnvoll sein, um auch Schäden an der Drohne selbst zu versichern. Ein zusätzlicher Schutz kann durch eine Genehmigung oder Lizenz für den Drohnenbetrieb gewährleistet werden. **
-
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Wird Versicherung teurer wenn Halter nicht Versicherungsnehmer?
Wird die Versicherung teurer, wenn der Halter nicht der Versicherungsnehmer ist? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Versicherungsunternehmen, der Art des Fahrzeugs und der Versicherungspolice. In einigen Fällen kann es zu einer höheren Prämie kommen, da das Risiko für das Versicherungsunternehmen möglicherweise höher ist, wenn der Halter nicht der Versicherungsnehmer ist. Es ist daher ratsam, sich vor Abschluss einer Versicherungspolice über mögliche Auswirkungen zu informieren und gegebenenfalls verschiedene Angebote zu vergleichen. Letztendlich kann eine individuelle Beratung bei einem Versicherungsexperten Klarheit über die Kosten bringen. **
Ähnliche Suchbegriffe für Betrieb
-
Anlagensicherheit im BetriebAnlagensicherheit im Betrieb , Die klassische Arbeit mit Maschinen und Anlagen steht im digitalen Zeitalter vor tiefgreifenden Umbrüchen. Immer zielgenauere digital oder auch KI-gesteuerte Prozesse führen zu grundlegenden Neuausrichtungen in Produktions- und Arbeitsabläufen - und vielseitigen, oft noch unerkannten neuen Belastungen und Gefahrenfeldern bei der Arbeit. Wie Sie über alle Phasen des Lebenszyklus moderner Anlagen und Maschinen eine sichere Arbeitsgestaltung gewährleisten und rechtlichen Anforderungen genügen, beleuchtet dieses Praxisbuch mit viel Übersicht. - Fachliche und rechtliche Grundlagen auf EU- und nationaler Ebene, berufsgenossenschaftlich und im Kontext des dualen Arbeitsschutzsystems - Verantwortungsbereiche von Herstellern, Inverkehrbringern und Betreibern von Arbeitsmitteln sowie Arbeitgebern und dabei typische Überschneidungen - Gefährdungsbeurteilung und Wege zu einem präventiv ausgerichteten Gesundheitsmanagement - Entwicklung wirksamer Arbeitsschutzmaßnahmen und betrieblicher Regelungen für die Bedienmannschaft, bei Reparatur- und Wartungsarbeiten u.v.m. - Umgang mit Störungen im betrieblichen Ablauf, z.B. auch aufgrund von unbekannten Maschinenzuständen Eine leicht verständliche Umsetzungs- und Orientierungshilfe, um Ihre Fachkenntnisse zur Maschinen- und Anlagensicherheit praxisnah zu vertiefen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240717, Produktform: Leinen, Titel der Reihe: Handbücher zum Betriebssicherheitsmanagement#3#, Redaktion: Sohn, Dirk S.~Au, Michael, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Keyword: Anlagen; Betreiber; Betrieb; Brandschutz; Explosionsschutz; Inverkehrbringen; Maschinen; Maschinenrichtlinie; Maschinensicherheit; Produktion; Schutzvorrichtungen; Sicherheit; verkette Anlagen, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsschutz - ArbSchG~Arbeitssicherheit~Sicherheit / Arbeitssicherheit~Arbeitszeit, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 231, Breite: 156, Höhe: 15, Gewicht: 364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist Versicherungsnehmer bei der KFZ Versicherung?
Der Versicherungsnehmer bei einer KFZ-Versicherung ist die Person, die den Vertrag mit der Versicherungsgesellschaft abschließt und für die Beitragszahlungen verantwortlich ist. In der Regel ist der Versicherungsnehmer auch der Fahrzeughalter, aber es kann auch jemand anderes sein, zum Beispiel der Fahrzeugnutzer. Der Versicherungsnehmer trägt die rechtliche Verantwortung für das Fahrzeug und muss alle relevanten Informationen zur Versicherung angeben. Im Schadensfall ist der Versicherungsnehmer Ansprechpartner der Versicherung und erhält im Idealfall die Leistungen aus der Versicherung. Es ist wichtig, dass der Versicherungsnehmer alle Vertragsdetails genau kennt und versteht, um im Bedarfsfall richtig handeln zu können. **
-
Heißt es "bei dem Betrieb" oder "in dem Betrieb"?
Beide Formulierungen sind korrekt und können je nach Kontext verwendet werden. "Bei dem Betrieb" betont eher die räumliche Nähe oder die Zugehörigkeit zu einem bestimmten Unternehmen, während "in dem Betrieb" eher auf die Tätigkeit oder den Arbeitsplatz innerhalb des Unternehmens hinweist. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.