Domain insurance-quotes.de kaufen?
Wir ziehen mit dem Projekt
insurance-quotes.de um.
Sind Sie am Kauf der Domain
insurance-quotes.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insurance-quotes.de kaufen?
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **

Ähnliche Suchbegriffe für Arbeitsunfähigkeit
Top-Angebote
Produkte zum Begriff Arbeitsunfähigkeit:
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Ist Reha Arbeitsunfähigkeit?
Nein, Reha ist nicht dasselbe wie Arbeitsunfähigkeit. Reha steht für Rehabilitation und zielt darauf ab, die Gesundheit und Leistungsfähigkeit einer Person nach einer Krankheit oder Verletzung wiederherzustellen. Während einer Reha-Maßnahme wird versucht, die Arbeitsfähigkeit des Betroffenen wiederherzustellen, damit er wieder am Arbeitsleben teilnehmen kann. Arbeitsunfähigkeit hingegen bedeutet, dass eine Person aufgrund von gesundheitlichen Problemen nicht in der Lage ist, ihrer Arbeit nachzugehen. In manchen Fällen kann eine Reha-Maßnahme dazu beitragen, die Arbeitsunfähigkeit zu überwinden und die Rückkehr in den Beruf zu erleichtern. **
-
Wer bescheinigt Arbeitsunfähigkeit?
Arbeitsunfähigkeit wird in der Regel von einem Arzt bescheinigt. Dieser stellt eine Arbeitsunfähigkeitsbescheinigung aus, die umgangssprachlich auch als Krankmeldung bekannt ist. In dieser Bescheinigung wird festgehalten, ab wann die Person arbeitsunfähig ist und wie lange die voraussichtliche Dauer der Arbeitsunfähigkeit ist. Der Arbeitgeber benötigt diese Bescheinigung, um die Arbeitsunfähigkeit des Mitarbeiters rechtlich und versicherungstechnisch korrekt zu dokumentieren. In einigen Fällen kann auch ein anderer medizinischer Fachmann wie beispielsweise ein Zahnarzt oder Psychologe die Arbeitsunfähigkeit bescheinigen. **
-
Wie prüft MDK Arbeitsunfähigkeit?
Der Medizinische Dienst der Krankenversicherung (MDK) prüft die Arbeitsunfähigkeit eines Patienten anhand von verschiedenen Kriterien. Dazu gehören unter anderem die ärztlichen Diagnosen, medizinische Befunde, Behandlungsverläufe und die individuelle Leistungsfähigkeit des Patienten. Der MDK kann auch Gutachten von Fachärzten einholen, um die Arbeitsunfähigkeit zu überprüfen. Zudem werden die Angaben des behandelnden Arztes sowie die Einschätzung des Patienten selbst berücksichtigt. Letztendlich entscheidet der MDK auf Basis aller vorliegenden Informationen, ob die Arbeitsunfähigkeit des Patienten gerechtfertigt ist. **
-
Wer zahlt bei Arbeitsunfähigkeit?
Bei Arbeitsunfähigkeit zahlt in der Regel der Arbeitgeber zunächst weiterhin das Gehalt für einen bestimmten Zeitraum, je nach Tarifvertrag oder Arbeitsvertrag. Danach übernimmt in der Regel die gesetzliche Krankenkasse die Zahlung von Krankengeld. Die Höhe des Krankengeldes beträgt in der Regel 70 Prozent des Bruttoverdienstes, jedoch höchstens 90 Prozent des Nettoverdienstes. Es gibt auch die Möglichkeit, eine private Krankentagegeldversicherung abzuschließen, um im Falle einer Arbeitsunfähigkeit zusätzlich abgesichert zu sein. Es ist wichtig, sich frühzeitig über die eigenen Ansprüche und Möglichkeiten im Falle einer Arbeitsunfähigkeit zu informieren. **


Was tun bei Arbeitsunfähigkeit?
Bei Arbeitsunfähigkeit sollte zunächst der Arbeitgeber informiert werden. Anschließend sollte ein Arzt aufgesucht werden, um die Ursache der Arbeitsunfähigkeit festzustellen und eine entsprechende Krankschreibung auszustellen. Es ist wichtig, sich an die ärztlichen Anweisungen zu halten und sich ausreichend zu schonen, um eine schnelle Genesung zu ermöglichen. Zudem sollte der Arbeitgeber regelmäßig über den Krankheitsverlauf informiert werden und gegebenenfalls eine Wiedereingliederung in den Arbeitsalltag geplant werden. **
Was bedeutet "Arbeitsunfähigkeit 8"?
"Arbeitsunfähigkeit 8" bedeutet, dass eine Person für einen Zeitraum von 8 Wochen nicht in der Lage ist, ihrer Arbeit nachzugehen. Dies kann aufgrund einer Krankheit, Verletzung oder anderer gesundheitlicher Probleme der Fall sein. In der Regel wird während dieser Zeit Krankengeld gezahlt. **
Top-Angebote
Produkte zum Begriff Arbeitsunfähigkeit:
-
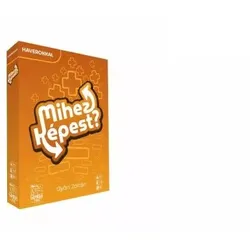
Im Vergleich wozu? Mit Kumpels„Mihez képest? Haverokkal” ist ein rasantes, ungarischsprachiges Partyspiel für Erwachsene, bei dem die Spieler zu derselben Aufgabe immer extremere oder bewusst zurückhaltendere Lösungen finden sollen. Perfekt geeignet für gemütliche Runden mit Freunden, Hauspartys oder lockere Spieleabende. Im Mittelpunkt stehen kreatives Denken, Humor und gemeinsames Lachen. Produkteigenschaften: Marke: Gémklub Produktkategorie: Gesellschaftsspiel, Partyspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: kreative Aufgaben in der Runde steigern oder abschwächen Geförderte Fähigkeiten: Kreativität, Kommunikation, Assoziationsvermögen Sicherheitshinweis: Nicht empfohlen für Kinder unter 8 Jahren Weitere wichtige Merkmale: ungarische Ausgabe, Spiel von Zoltán Győri, Teil der „Mihez képest?”-Reihe, Edition „Haverokkal” Im Gesellschaftsspiel „Mihez képest? Haverokkal” versuchen die Spieler, ein und dieselbe Situation immer weiter „hochzufahren” oder bewusst „runterzubremsen“: Wer schafft es am einfallsreichsten, die Aufgabe völlig zu überdrehen – oder sie bis ins Extrem herunterzuschrauben? Die Aufgaben starten bei Alltagssituationen, etwa beim Bieröffnen oder beim Ausdenken eines Podcast-Titels. Wie wild der Abend dann wirklich wird, entscheidet allein die Fantasie der Runde. So ist jede Partie anders und passt sich den Mitspielern an. Die Regeln sind leicht zu lernen und in wenigen Minuten erklärt, dadurch ist das Spiel ideal für spontanen Einsatz auf Treffen mit Freunden. Die Spieler reagieren reihum auf die gezogenen Karten und versuchen – im Vergleich zu den Ideen der anderen – mit noch besseren, lustigeren oder überraschenderen Einfällen zu kommen. Im Vordergrund stehen das Gespräch und das gemeinsame Erzählen von Geschichten, nicht komplizierte Wertungen. „Mihez képest? Haverokkal” setzt stark auf Fantasie und Improvisation und trainiert nebenbei Kommunikation und Situationsgefühl. Das Besondere: Zum gleichen Ausgangspunkt werden sowohl „Steigerungen“ als auch „Abschwächungen“ gefragt, sodass Raum ist für hemmungslosen Humor ebenso wie für feinere, nuanciertere Ideen. Durch das handliche Format passt das Spiel problemlos in jede Tasche und ist damit ideal für Reisen, den Urlaub oder Wochenendpartys. Für wen ist das Spiel geeignet? Das Partyspiel „Mihez képest? Haverokkal” richtet sich an Spieler ab etwa 8 Jahren, die gerne gemeinsam lachen, Improvisation mögen und Spaß an kommunikativen, erzählerischen Gesellschaftsspielen haben. Es funktioniert besonders gut in Freundesrunden, bei Familienabenden mit älteren Kindern sowie bei allen, die auf Festivals oder Spieleabende gerne ein kompaktes Spiel dabeihaben. Es benötigt weder zusätzliche Geräte noch Batterien und kann daher jederzeit und fast überall gespielt werden. Auch als Geschenk ist es ideal – zum Geburtstag, Namenstag oder zu Weihnachten – für alle, die moderne, lockere Partyspiele schätzen. Verpackungsgröße: 9,7 x 2,3 x 13,7 cm10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
-
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **
-
Ist Reha Arbeitsunfähigkeit?
Nein, Reha ist nicht dasselbe wie Arbeitsunfähigkeit. Reha steht für Rehabilitation und zielt darauf ab, die Gesundheit und Leistungsfähigkeit einer Person nach einer Krankheit oder Verletzung wiederherzustellen. Während einer Reha-Maßnahme wird versucht, die Arbeitsfähigkeit des Betroffenen wiederherzustellen, damit er wieder am Arbeitsleben teilnehmen kann. Arbeitsunfähigkeit hingegen bedeutet, dass eine Person aufgrund von gesundheitlichen Problemen nicht in der Lage ist, ihrer Arbeit nachzugehen. In manchen Fällen kann eine Reha-Maßnahme dazu beitragen, die Arbeitsunfähigkeit zu überwinden und die Rückkehr in den Beruf zu erleichtern. **
-
Wer bescheinigt Arbeitsunfähigkeit?
Arbeitsunfähigkeit wird in der Regel von einem Arzt bescheinigt. Dieser stellt eine Arbeitsunfähigkeitsbescheinigung aus, die umgangssprachlich auch als Krankmeldung bekannt ist. In dieser Bescheinigung wird festgehalten, ab wann die Person arbeitsunfähig ist und wie lange die voraussichtliche Dauer der Arbeitsunfähigkeit ist. Der Arbeitgeber benötigt diese Bescheinigung, um die Arbeitsunfähigkeit des Mitarbeiters rechtlich und versicherungstechnisch korrekt zu dokumentieren. In einigen Fällen kann auch ein anderer medizinischer Fachmann wie beispielsweise ein Zahnarzt oder Psychologe die Arbeitsunfähigkeit bescheinigen. **
Ähnliche Suchbegriffe für Arbeitsunfähigkeit
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie prüft MDK Arbeitsunfähigkeit?
Der Medizinische Dienst der Krankenversicherung (MDK) prüft die Arbeitsunfähigkeit eines Patienten anhand von verschiedenen Kriterien. Dazu gehören unter anderem die ärztlichen Diagnosen, medizinische Befunde, Behandlungsverläufe und die individuelle Leistungsfähigkeit des Patienten. Der MDK kann auch Gutachten von Fachärzten einholen, um die Arbeitsunfähigkeit zu überprüfen. Zudem werden die Angaben des behandelnden Arztes sowie die Einschätzung des Patienten selbst berücksichtigt. Letztendlich entscheidet der MDK auf Basis aller vorliegenden Informationen, ob die Arbeitsunfähigkeit des Patienten gerechtfertigt ist. **
-
Wer zahlt bei Arbeitsunfähigkeit?
Bei Arbeitsunfähigkeit zahlt in der Regel der Arbeitgeber zunächst weiterhin das Gehalt für einen bestimmten Zeitraum, je nach Tarifvertrag oder Arbeitsvertrag. Danach übernimmt in der Regel die gesetzliche Krankenkasse die Zahlung von Krankengeld. Die Höhe des Krankengeldes beträgt in der Regel 70 Prozent des Bruttoverdienstes, jedoch höchstens 90 Prozent des Nettoverdienstes. Es gibt auch die Möglichkeit, eine private Krankentagegeldversicherung abzuschließen, um im Falle einer Arbeitsunfähigkeit zusätzlich abgesichert zu sein. Es ist wichtig, sich frühzeitig über die eigenen Ansprüche und Möglichkeiten im Falle einer Arbeitsunfähigkeit zu informieren. **
-
Was tun bei Arbeitsunfähigkeit?
Bei Arbeitsunfähigkeit sollte zunächst der Arbeitgeber informiert werden. Anschließend sollte ein Arzt aufgesucht werden, um die Ursache der Arbeitsunfähigkeit festzustellen und eine entsprechende Krankschreibung auszustellen. Es ist wichtig, sich an die ärztlichen Anweisungen zu halten und sich ausreichend zu schonen, um eine schnelle Genesung zu ermöglichen. Zudem sollte der Arbeitgeber regelmäßig über den Krankheitsverlauf informiert werden und gegebenenfalls eine Wiedereingliederung in den Arbeitsalltag geplant werden. **
-
Was bedeutet "Arbeitsunfähigkeit 8"?
"Arbeitsunfähigkeit 8" bedeutet, dass eine Person für einen Zeitraum von 8 Wochen nicht in der Lage ist, ihrer Arbeit nachzugehen. Dies kann aufgrund einer Krankheit, Verletzung oder anderer gesundheitlicher Probleme der Fall sein. In der Regel wird während dieser Zeit Krankengeld gezahlt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.